2月末に始まった中東での戦闘は、6月17日に米国とイランの間で終結に向けた覚書が交わされ、協議が開始されたものの今日に至るまで混沌(こんとん)とした状態が続いています。中東情勢の影響もあり、4~6月期のDOR景況では中小企業の厳しさを示していました。今回のオプション調査では、中東情勢の影響をより詳しく検討することを目的に実施されました。なお、調査は覚書直前の6月前半に実施されており、その時点での状況を反映している点には留意する必要があります。
中東情勢 9割が経営に影響
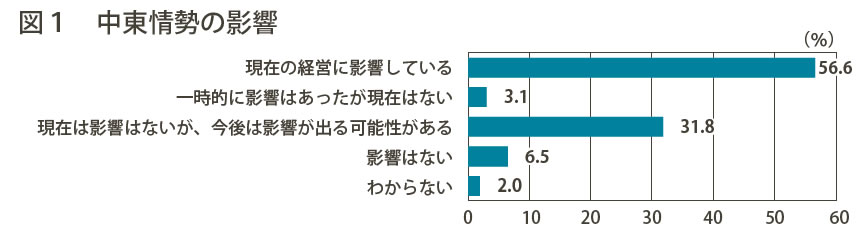
中東情勢の企業経営への影響については、「現在の経営に影響している」(56・6%)、「現在は影響はないが、今後は影響が出る可能性がある」(31・8%)となっています(図1)。合わせると88・4%が現在または今後影響があると回答しており、約9割の中小企業が中東情勢の影響を受けている、今後受けると考えている点は看過できません。
業種別に見ると、建設業、製造業ではさらに高く、「現在の経営に影響している」は建設業65・9%、製造業71・3%、「現在は影響はないが、今後は影響が出る可能性がある」は建設業28・3%、製造業23・3%となっており、合わせると建設業では94・2%、製造業では94・6%となり、ほとんどの企業で現在、または今後影響があると回答しています。一方、流通・商業では前者が57・7%、後者が32・1%、サービス業では前者が33・1%、後者が43・0%と、特に「現在の経営に影響している」の比率が低くなっています。
原材料・資材等、エネルギーの高騰、調達難が広く影響
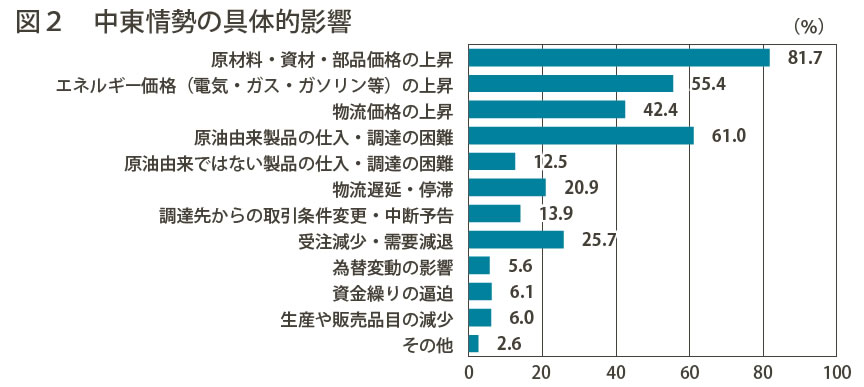
図2では中東情勢の具体的な影響について、現在だけでなく、過去、将来に影響があるとした方も含めての回答になっています。ここでは、「原材料・資材・部品価格の上昇」(81・7%)が最も高く、次いで「原油由来製品の仕入・調達の困難」(61・0%)、「エネルギー価格(電気・ガス・ガソリン等)の上昇」(55・4%)が半数を超えています。中東からの輸入難の影響が、原材料の価格や調達、エネルギー価格に表れています。また、直接的な輸入関連品だけでなく「物流価格の上昇」(42・4%)のように関連するサービスなどにも影響が広がっています。その他の項目についても「受注減少・需要減退」25・7%、「物流遅延・停滞」20・9%が高く、「調達先からの取引条件変更・中断予告」13・9%、「原油由来ではない製品の仕入・調達の困難」12・5%なども、影響がさらに広がる可能性を示唆しています。
業種別では、「原材料・資材・部品価格の上昇」が建設業では92・9%、製造業では90・0%と他業種より高く、「原油由来製品の仕入・調達の困難」もそれぞれ72・0%、71・9%と高い数値を示しています。「エネルギー価格(電気・ガス・ガソリン等)の上昇」は建設業50・6%、製造業58・1%、「物流価格の上昇」は製造業49・6%、建設業40・5%となっています。建設業では他に「物流遅延・停滞」29・8%が目立っています。
半数以上が価格転嫁・価格交渉を実施
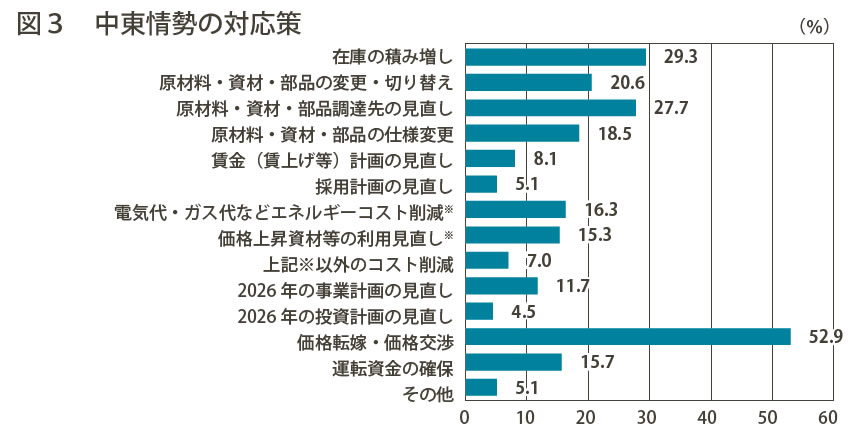
中東情勢後の問題への対応策として最も多いのは「価格転嫁・価格交渉」52・9%で、半数を超えています(図3)。近年の価格転嫁・価格交渉への取り組みが生かされている点で重要であると同時に、コスト上昇に対して価格転嫁・価格交渉で対応しきれていない企業も少なくないことも示しています。
次に多いのは、「在庫の積み増し」(29・3%)、「原材料・資材・部品調達先の見直し」(27・7%、以下「調達先見直し」)、「原材料・資材・部品の変更・切り替え」(20・6%、以下「変更・切り替え」)、「原材料・資材・部品の仕様変更」(18・5%、以下「仕様変更」)などであり、原材料等の確保やサプライチェーンの見直しに多様な対応を進めています。また「運転資金の確保」15・7%は、比率は高くないものの注目しておきたいと思います。
業種別では、どの業種も「価格転嫁・価格交渉」が最も高く、特に製造業は高い数値となっていました(建設業55・2%、製造業63・0%、流通・商業52・4%、サービス業39・2%)。上位項目では、建設業では「調達先見直し」34・5%、「仕様変更」33・9%、「変更・切り替え」29・7%、「在庫の積み増し」24・8%なのに対し、製造業では「在庫の積み増し」32・7%、「調達先見直し」29・5%、「変更・切り替え」25・2%、「仕様変更」20・5%と、業種の特徴も影響し、やや異なっています。
26年度前半期の業績に影響も
26年度前半の業績見込みは、「増収増益」26・1%、「増収減益」12・2%、「減収増益」7・6%、「減収減益」24・5%です(図4)。業績見込みと中東情勢の影響との関係では、「大きく影響している」17・2%、「影響している」40・0%、「あまり影響していない」29・2%、「影響していない」10・3%、「わからない」3・3%となっており、6割近くが前半期の業績に影響していると考えていることは注視すべき点です(図5)。
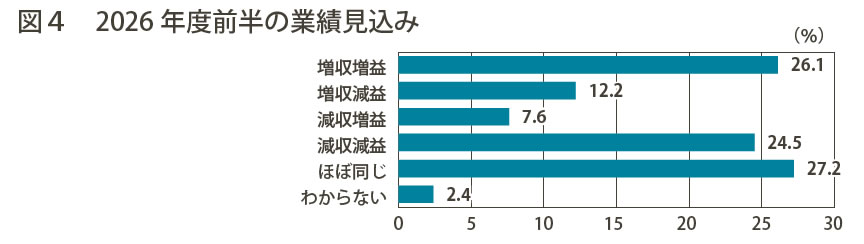
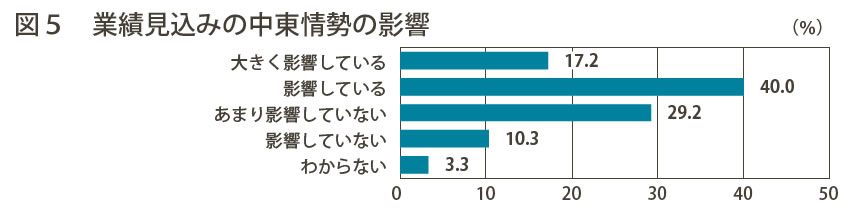
業種別では「減収減益」見込みは建設業が38・7%と高く、製造業25・0%、流通・商業22・5%、サービス業16・5%となっています。中東情勢の業績見込みへの影響は、建設業で「大きく影響している」23・1%、「影響している」48・6%と計71・7%。製造業では19・7%、45・6%と計65・3%。流通・商業では17・8%、40・2%と計58・0%。サービス業で10・0%、27・9%と計37・9%であり、建設業、製造業、流通・商業で半数以上で何らかの影響が出ると考えられています。また、最初の設問で「現在の経営に影響している」と回答した会員企業では、業績見込みに「大きく影響している」29・5%、「影響している」54・7%、両者で84・2%となっており、影響がより強く出ていることがわかります。
今後の中東情勢の行方に注視
今回のオプション調査は6月前半に実施されたもので、その後中東情勢は和平交渉に向かいながら中断するなど、まだ混沌とした状況にあります。すでに経営に影響を受けている会員企業が56・6%あり、そのうち8割以上が26年度前半期の業績に影響すると回答していることは深刻に受け止めなければなりません。さらに、今後中東情勢の影響を受ける可能性があるという回答が31・8%あることを鑑みると、中東情勢の動向如何でさらに深刻な影響が広がることも懸念されます。
夏以降の対応については、第1に、中東情勢の行方とその影響をしっかり把握していくことが大事です。影響の仕方は、業種、業態によって異なりますし、製品によっても異なります。第2に、環境変化に対し、必要な対策は何かを常に意識しておくことです。今回の調査では、会員企業が必要に応じて多様な対策を進めている実態が示されましたが、こうした対策の事例を広く共有し、事前に必要な準備を検討していくことも必要です。
「中小企業家しんぶん」 2026年 9月 15日号より